 IGV Perú Tool
Gratificación de julio y diciembre
Un sueldo completo por semestre, más un 9 % adicional que muchos no saben que les corresponde. Aquí está la fórmula, con el detalle de la bonificación extraordinaria.
Qué es y cuándo se paga
La gratificación es una remuneración legal que se paga dos veces al año, por Fiestas Patrias y por Navidad:
| Gratificación | Semestre que cubre | Se paga |
|---|---|---|
| Julio (Fiestas Patrias) | Enero a junio | Primera quincena de julio |
| Diciembre (Navidad) | Julio a diciembre | Primera quincena de diciembre |
Para tener derecho hay que estar trabajando en el mes en que corresponde el pago y haber cumplido al menos un mes completo en el semestre. Si el vínculo terminó antes, corresponde la gratificación trunca, que se paga con la liquidación.
La fórmula
Se parte de la remuneración computable, que es el sueldo básico más los conceptos que se perciben de forma regular:
Remuneración computable = Básico + Asignación familiar + Conceptos fijos + Promedio de variables
Y de ahí salen las dos partes del pago:
Gratificación bruta = (Remuneración computable ÷ 6) × Meses completos del semestreBonificación extraordinaria = Gratificación bruta × 9 % (6,75 % si estás en una EPS)Total a recibir = Bruta + Bonificación
De dónde sale ese 9 %. La gratificación está inafecta a aportes. Como el empleador no tiene que pagar a EsSalud el 9 % que pagaría sobre cualquier otra remuneración, la ley manda entregárselo al trabajador como bonificación extraordinaria. No es un bono discrecional de la empresa: es tuyo por ley. Si estás afiliado a una EPS, la tasa es 6,75 %.
Un detalle sobre los meses: se cuentan meses calendario completos. Quien ingresó el 10 de marzo suma tres meses al 30 de junio (abril, mayo y junio), no tres y medio.
Y sobre la asignación familiar: es el 10 % de la remuneración mínima vital, es decir S/ 102,50 con la RMV de S/ 1 025 vigente en 2026.
Ejemplo completo
Gratificación de julio de 2026, régimen general, semestre completo trabajado. Sueldo básico de S/ 3 000, con asignación familiar y afiliación a EsSalud.
| Sueldo básico | S/ 3 000,00 |
| Asignación familiar (10 % de la RMV) | S/ 102,50 |
| Remuneración computable | S/ 3 102,50 |
| Gratificación bruta · (3 102,50 ÷ 6) × 6 | S/ 3 102,50 |
| Bonificación extraordinaria · 9 % de EsSalud | S/ 279,23 |
| Total a recibir | S/ 3 381,73 |
Con EPS en lugar de EsSalud
3 102,50 × 6,75 % = S/ 209,42 → total S/ 3 311,92
Con solo cuatro meses en el semestre
| Gratificación bruta · (3 102,50 ÷ 6) × 4 | S/ 2 068,33 |
| Bonificación 9 % | S/ 186,15 |
| Total a recibir | S/ 2 254,48 |
Cuánto cambia según el régimen
| Régimen | Gratificación | En el ejemplo de 6 meses |
|---|---|---|
| General | Una remuneración por semestre | S/ 3 381,73 |
| Pequeña empresa | Media remuneración por semestre | S/ 1 690,86 |
| Microempresa | No corresponde | S/ 0,00 |
Qué se descuenta de la gratificación
- AFP y ONP: no se descuentan. La gratificación está inafecta a los aportes previsionales.
- EsSalud: no se aporta sobre ella. De ahí la bonificación extraordinaria.
- Renta de quinta categoría: sí. La gratificación entra en la proyección anual de tu renta, y por eso el descuento del mes puede subir. En la guía de sueldo neto está explicado cómo se proyecta.
La gratificación y tu CTS
Las dos están conectadas y casi nadie lo aprovecha: un sexto de la gratificación que cobras se suma a la base de tu siguiente CTS. La gratificación de julio alimenta el depósito de CTS de noviembre, y la de diciembre alimenta el de mayo. Está explicado en cómo se calcula la CTS.
Cómo lo hace la app
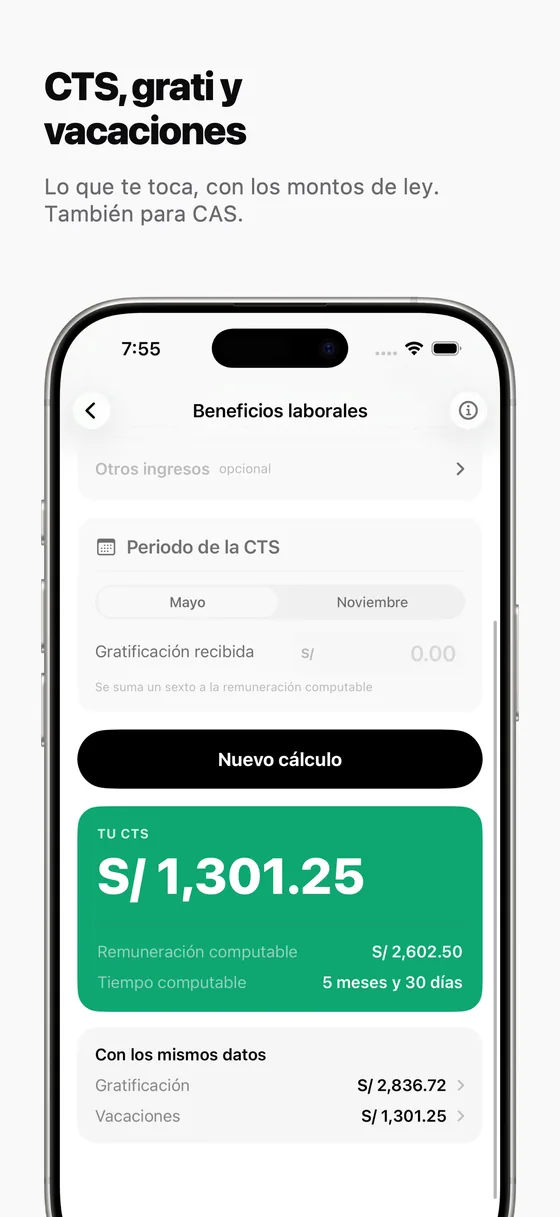
En IGV Perú Tool escribes el básico, marcas asignación familiar, indicas cuántos meses trabajaste en el semestre y eliges entre EsSalud 9 % y EPS 6,75 %. La app devuelve la bruta, la bonificación y el total por separado, para que puedas contrastarlo línea por línea con tu boleta.
Preguntas frecuentes
¿Cuándo pagan la gratificación de julio?
Dentro de la primera quincena de julio. La de diciembre, dentro de la primera quincena de diciembre.
¿Cuánto me toca si entré a trabajar en mayo?
Dos sextos en la gratificación de julio: mayo y junio. Un mes incompleto no cuenta.
¿La gratificación es un sueldo completo?
Es una remuneración completa computable, que incluye la asignación familiar y el promedio de variables, más el 9 % de bonificación extraordinaria. Suele ser algo más que el sueldo básico.
¿Qué es la gratificación trunca?
La parte proporcional que corresponde cuando el trabajador cesa antes del pago. Se calcula con los meses completos acumulados en el semestre y se paga con la liquidación de beneficios sociales.
¿Las horas extras entran en la gratificación?
Entran por promedio, con la misma regla que la CTS: solo si se percibieron al menos tres veces en el semestre.
¿Me pueden descontar la gratificación por faltas?
Los días de inasistencia injustificada se descuentan de manera proporcional del cómputo. Las licencias con goce de haber sí computan.
Sigue leyendo
Calcula tu gratificación
Bruta, bonificación del 9 % y total, separados y a la vista.
Descargar por S/ 4,90Los cálculos de este sitio y de la app son referenciales y sirven para estimar y verificar tu boleta. Para una planilla o una liquidación formal, valida siempre con un contador.